
دخلت مصر آخر فترة من الصراع الإقليمي وهي تتمتع بمركز اقتصادي كلي أقوى مما كانت عليه أثناء فترات الضغوط الخارجية السابقة. وأدت الإصلاحات على مستوى السياسات التي تم تنفيذها في ظل البرنامج الذي يدعمه صندوق النقد الدولي إلى تقوية النمو، ووضع التضخم على مسار الهبوط، والمساعدة في إعادة بناء الاحتياطيات الدولية وتحسين مراكز الأصول الأجنبية لدى البنوك. وبفضل هذه الاحتياطيات الوقائية الأقوى، مقترنة بالاستجابة السريعة على صعيد السياسات، تمكنت مصر من استيعاب واحدة من أكبر الصدمات التي شهدتها المنطقة في الآونة الأخيرة، وفقا لما وردت مناقشته بمزيد من التفصيل فيما نُشِر مؤخرا عن المراجعة السابعة بموجب اتفاق “تسهيل الصندوق الممدد” والمراجعة الثانية بموجب اتفاق “تسهيل الصلابة والاستدامة”.
وقد استجابت السلطات المصرية بسرعة. فتمكنت من امتصاص الضغوط الخارجية بفضل مرونة سعر الصرف، ومن الحفاظ على انضباط السياسات بفضل تعديلات أسعار الطاقة في أعقاب ارتفاع أسعار النفط الدولية، وضبط الإنفاق، والتوسع في تقديم الدعم الموجه لمستحقيه.
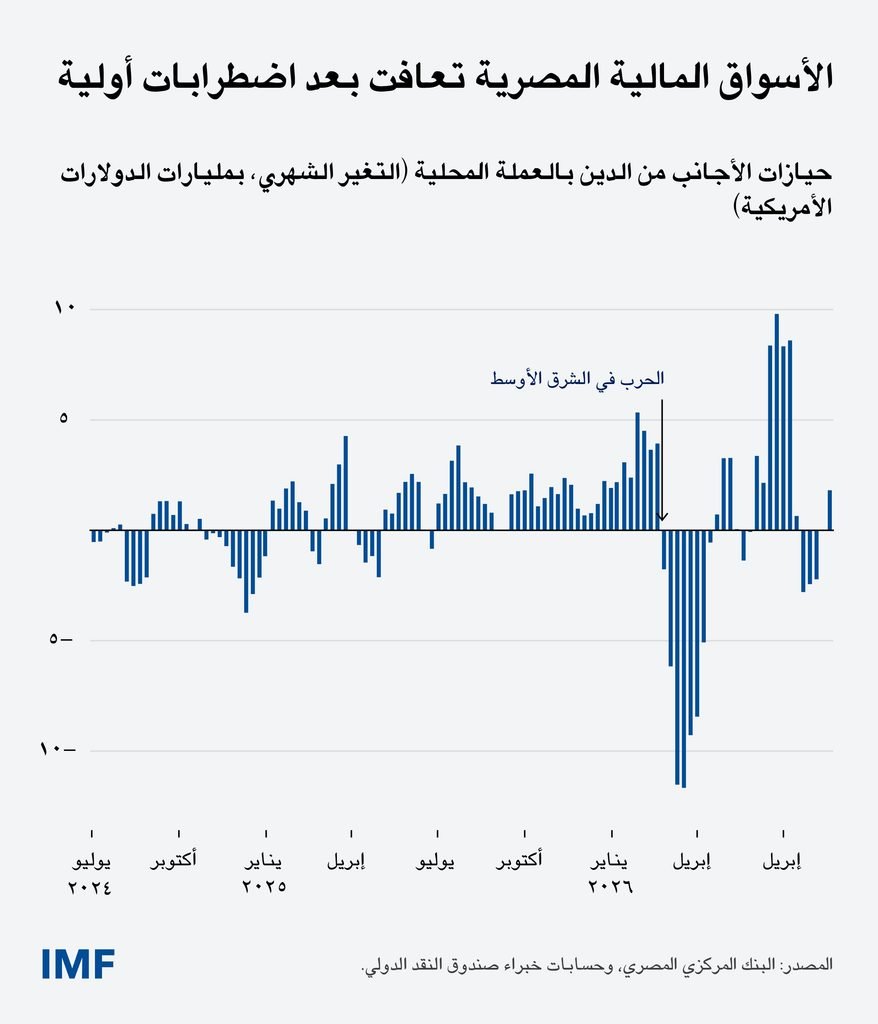
وصدر عن الأسواق المالية رد فعل حاد. فقد تراجعت حيازات غير المقيمين من الدين الحكومي بالعملة المحلية من 39,1 مليار دولار أمريكي في فبراير إلى 22,2 مليار دولار أمريكي في مطلع إبريل، في حين انخفضت قيمة الجنيه المصري بنحو 14٪-17٪. ومع انحسار الضغوط، استؤنفت تدفقات الحافظة الاستثمارية الداخلة، وعادت حيازات غير المقيمين إلى مستويات قريبة من مستويات ما قبل الصراع، واسترد الجنيه المصري الكثير من خسائره الأولية.
التداعيات الاقتصادية كانت محدودة
غير أن الصدمة المالية لم تسفر عن تراجع اقتصادي أوسع نطاقا. فقد ظل النمو قويا، حيث بلغ 5,0٪ في الربع الثالث من السنة المالية 2025/2026، بينما ظلت السياحة قادرة على الصمود، وارتفعت تحويلات العاملين في الخارج إلى مستويات قياسية، وواصل نشاط قناة السويس تعافيه التدريجي عقب بعض الاضطرابات المؤقتة وسط الاضطراب الإقليمي. وكذلك أمكن احتواء الضغوط المالية من خلال تعبئة الإيرادات المحلية وكبح الإنفاق. وارتفع التضخم على أثر انخفاض قيمة العملة وتعديلات أسعار الطاقة، غير أن هذا الارتفاع كان أقل حدة مما كان متوقعا، وإن كان مسار العودة إلى هدف التضخم قد تأخر لمدة عام. والأهم من ذلك أن الاحتياطيات الدولية ظلت أعلى من المستويات الكافية بدرجة مريحة رغم التدفقات الرأسمالية الخارجة في البداية، وهو ما يعكس دور مرونة سعر الصرف في استيعاب الضغوط الخارجية—وهو اختلاف كبير عن الفترات السابقة.
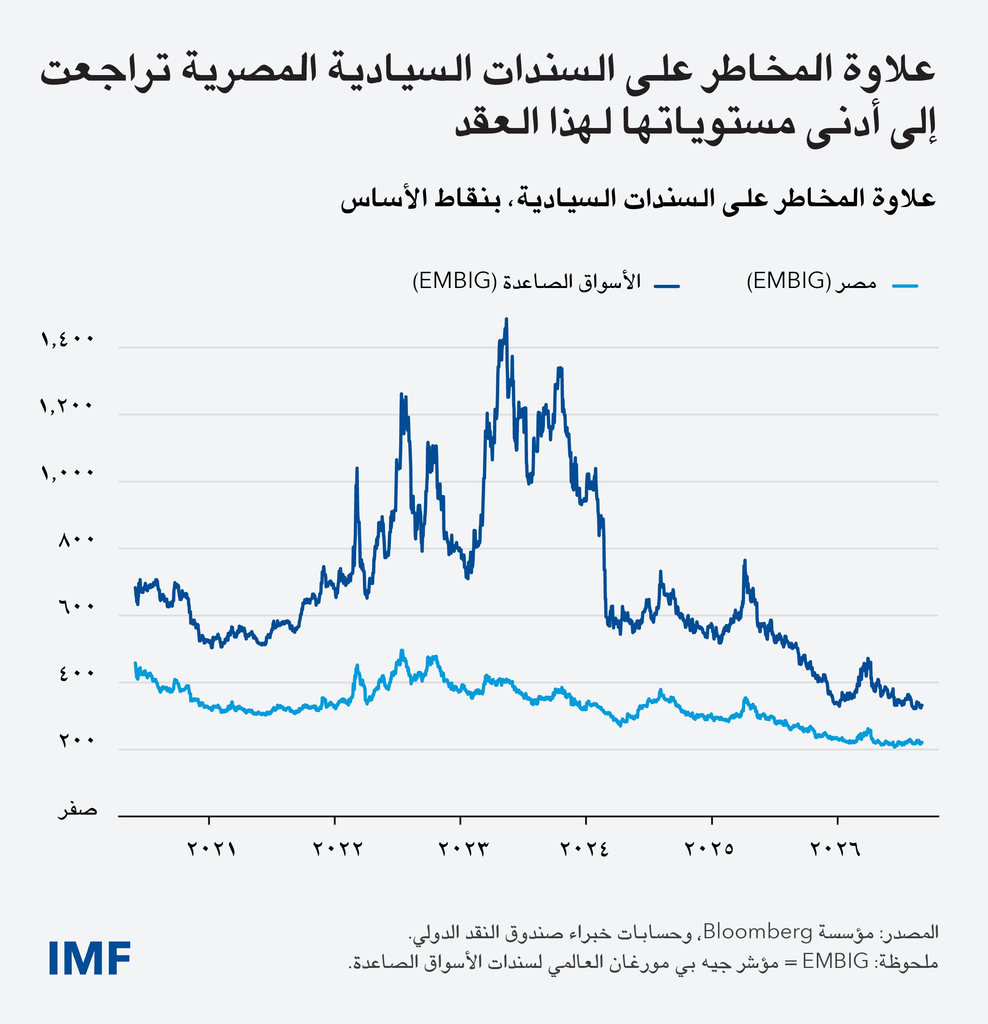
وكذلك تحسنت ثقة المستثمرين مع انحسار ضغوط السوق. وتراجعت علاوة المخاطر على السندات السيادية إلى أقل من مستويات ما قبل الحرب، وعادت مصر بنجاح إلى أسواق رأس المال الدولية. وصدرت في مايو سندات يوروبوند الاجتماعية بقيمة مليار دولار أمريكي وتجاوز حجم الاكتتاب فيها خمسة أضعاف، تلاها سند “ساموراي” بقيمة 500 مليون دولار أمريكي في يونيو. وبحلول شهر أغسطس، كانت علاوة المخاطر السيادية في مصر قد انخفضت إلى أدنى مستوياتها منذ عام 2014.
القدرة على الصمود وحدها لا تكفي للحد من مواطن الضعف على نحو مستدام
أظهرت الصدمة الأخيرة تحسن القدرة على الصمود في مصر، وإن كانت لا تزال هناك مواطن ضعف كبيرة. فلا يزال الدين العام وإجمالي الاحتياجات التمويلية في مستويات مرتفعة، ويعتمد التمويل بدرجة كبيرة على آجال الاستحقاق القصيرة، ولا تزال درجة انكشاف البنوك أمام الحكومة مرتفعة. ومن المتوقع أن يظل إجمالي الاحتياجات التمويلية في حدود 40٪ من إجمالي الناتج المحلي في الأجل القريب وأن ينخفض تدريجيا فحسب إلى أقل من 30٪ بحلول عام 2030. وبشكل أعم، لا يزال دور الدولة في الاقتصاد كبيرا بشكل مفرط.
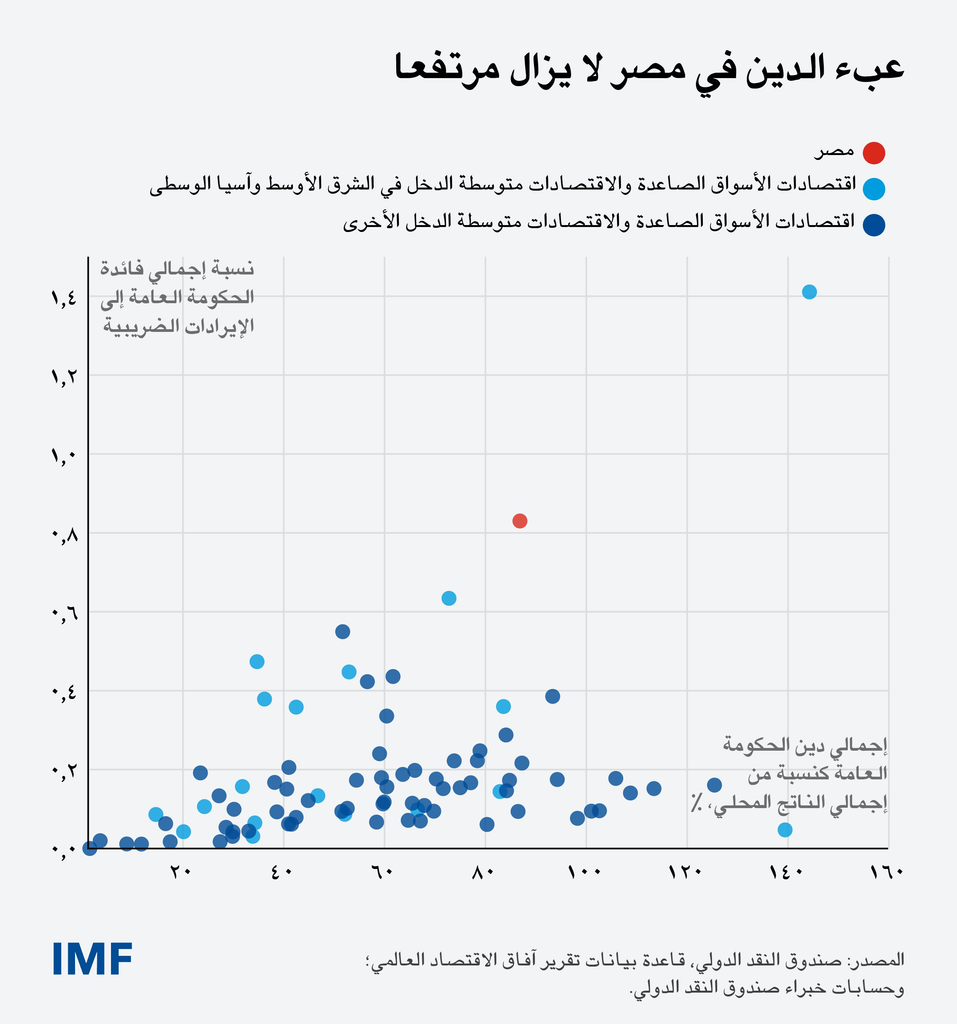
وتفضي مواطن الضعف هذه – وخاصة وسط تصاعد أجواء عدم اليقين العالمية – إلى استمرار تعرض مصر للتحولات في أوضاع التمويل العالمية وتجدد الصدمات الخارجية، بينما تعزز الرابطة بين الكيانات السيادية والبنوك وتزيد من مخاطر هيمنة سياسة المالية العامة. ويمكن أن تؤدي احتياجات التمويل الحكومية الكبيرة أيضا إلى مزاحمة ائتمان القطاع الخاص واستثماراته.
والبناء على التقدم المُحرَز سيقتضي الحفاظ على استقرار الاقتصاد الكلي من خلال مرونة سعر الصرف، وتطبيق سياسة نقدية مشددة بالقدر الملائم، وتوخي الحرص المالي، مع تسريع وتيرة الإصلاحات التي تعالج مواطن الضعف المتبقية. ولتخفيض الدين العام وإجمالي احتياجات التمويل المرتفعة، يتعين تعزيز إدارة الدين، مع التحول نحو التمويل الأطول أجلا القائم على السوق، وتوسيع قاعدة المستثمرين، وتعميق أسواق الدين المحلي للحد من مخاطر إعادة التمويل وتعزيز استمرارية القدرة على تحمل الدين. والأهم من ذلك أن زيادة الحسم في تنفيذ سياسة ملكية الدولة وبرنامج التخارج من أصولها، وتقوية حوكمة المؤسسات المملوكة للدولة، وزيادة المنافسة ستكون كلها عوامل حاسمة لتقليص دور الدولة في الاقتصاد وتهيئة الظروف المواتية لتحقيق نمو أقوى بقيادة القطاع الخاص.
أمين ماطي هو رئيس بعثة صندوق النقد الدولي إلى مصر ومدير مساعد في إدارة الشرق الأوسط وآسيا الوسطى في صندوق النقد الدولي، حيث تعمل يفغيينيا كورنيينكو خبيرا اقتصاديا أول.