
أظهر تحديث منتصف العام لتوقعات قطاع السيارات العالمية الصادر عن “BMI”، التابعة لـ”Fitch Solutions”، أن الاضطرابات الجيوسياسية والتجارية خلال 2026 دفعت القطاع بعيدًا عن المسار المتوقع في بداية العام، مع تراجع توقعات نمو المبيعات العالمية من 2.6% إلى انخفاض بنسبة 1% خلال العام.
وأوضحت “BMI” أن الصراع بين الولايات المتحدة وإيران كان له أثر سلبي ملحوظ على مبيعات السيارات، عبر قنوات رئيسية تشمل ارتفاع أسعار الوقود واضطراب حركة الشحن، مشيرة إلى أن توقيت إعادة فتح مضيق هرمز وعودة عمليات الشحن إلى طبيعتها سيكونان عاملين حاسمين بالنسبة للقطاع.
وأضافت أن استمرار الصراع لفترة أطول من الأسابيع الثمانية التي كانت متوقعة في البداية دفعها إلى إعادة النظر في توقعاتها لجميع الأسواق.
أمريكا الشمالية الأكثر تراجعًا.. وأوروبا الأفضل أداءً
تتوقع “BMI” أن تسجل مبيعات السيارات عالميًا انخفاضًا بنسبة 1% خلال 2026، مع وجود مخاطر إضافية على التوقعات في ضوء استمرار حالة عدم اليقين المرتبطة بالصراع.
“BMI” تتوقع انكماش مبيعات السيارات عالميًا في 2026
وبحسب التوقعات المحدثة، ستكون أمريكا الشمالية صاحبة أكبر انخفاض في مبيعات السيارات بنسبة 5.8%، بينما تتراجع مبيعات منطقة الشرق الأوسط وشمال أفريقيا بنسبة 3.9%، في حين تتصدر أوروبا المناطق من حيث الأداء بنمو متوقع يبلغ 2.7%، وهو ما تعزوه “BMI” إلى حد كبير إلى التعافي من أداء ضعيف خلال 2025.
السيارات ذاتية القيادة تتقدم
في المقابل، ترى “BMI” أن انتشار المركبات ذاتية القيادة من المستوى الرابع سيتسارع خلال 2026، مدفوعًا بزيادة تجارب وإطلاق خدمات سيارات الأجرة والحافلات ذاتية القيادة في أوروبا والشرق الأوسط.
وأشارت إلى نشاط ملحوظ لشركتي WeRide وUber خلال النصف الأول من العام، إذ أعلنتا في فبراير خططًا لنشر أسطول يضم 1200 سيارة أجرة ذاتية القيادة في أبوظبي ودبي والرياض، وبدأ التشغيل التجاري في دبي خلال مارس.
كما أعلنت الشركتان في يونيو خططًا لإطلاق أول تجربة تجارية لسيارات الأجرة ذاتية القيادة في إسبانيا بمدينة مدريد، فيما بدأت “أوبر” تلقي طلبات التسجيل لخدمة سيارات الأجرة ذاتية القيادة في لندن، على أن تبدأ خلال أشهر، رهناً بالحصول على الموافقات التنظيمية.
وأوضحت “BMI” أن مركبات المستوى الرابع قادرة على القيادة الآلية بالكامل ضمن ظروف أو مناطق محددة، مثل خدمات سيارات الأجرة والحافلات ذاتية القيادة، لكنها تشير في الوقت نفسه إلى تحديات تتعلق بالامتثال التنظيمي وحوكمة البيانات وقبول الجمهور.
الأمن السيبراني يتحول إلى أولوية
تتوقع “BMI” أن يصبح الأمن السيبراني أولوية استراتيجية لشركات السيارات، مع تسارع التحول الرقمي داخل الصناعة.
واستشهدت المؤسسة بعدد من التحركات التي شهدها القطاع خلال 2026؛ إذ طلبت مرسيدس-بنز من جميع وكلائها تطبيق إجراءات أمن معلومات تستوفي معايير ISO 27001 أو TISAX Level 2 بحلول سبتمبر 2026، بينما أعلنت تويوتا شراكة لمدة عامين مع شركة Thales لتطوير تقنيات السيارات المتصلة والأمن الرقمي، في حين أعلنت Stellantis شراكة مع Microsoft لتعزيز مركزها العالمي للدفاع السيبراني باستخدام تحليلات مدعومة بالذكاء الاصطناعي.
وترى أن قطاع السيارات يواجه تعرضًا واسعًا لمخاطر الأمن السيبراني على امتداد سلسلة الإمداد، من أنظمة المركبات المتصلة إلى عمليات التصنيع الرقمية ومقدمي الخدمات الخارجيين.
الرسوم تدفع الشركات إلى إعادة ترتيب الإنتاج
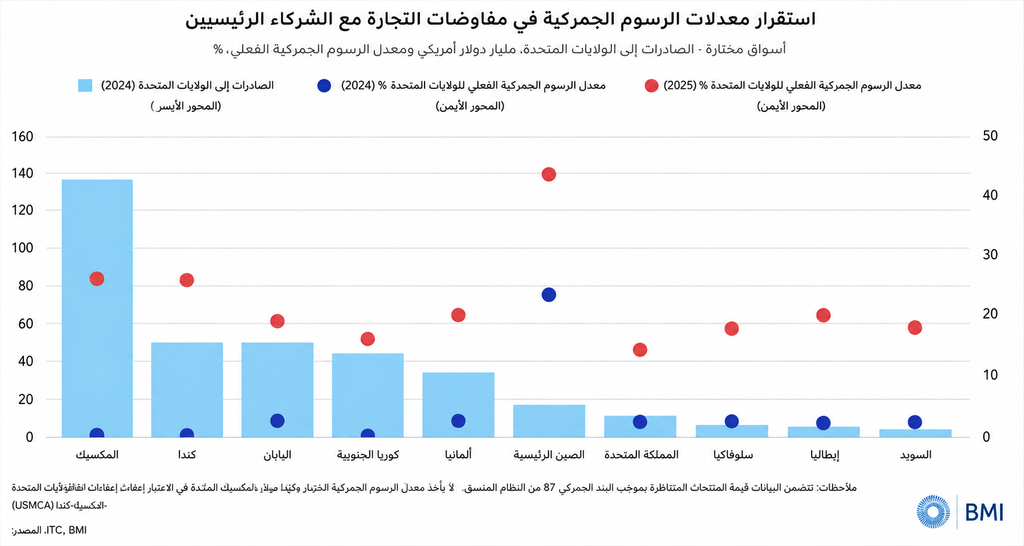
وفي ملف التجارة، خلصت “BMI” إلى أن صناعة السيارات تواصل التكيف مع بيئة الرسوم الجمركية المتقلبة، مع زيادة التركيز على دعم الصناعات المحلية، خصوصًا في أوروبا.
وأشارت إلى أن جنرال موتورز بدأت العام بتوقعات تتضمن تأثيرًا للرسوم الجمركية يتراوح بين 3 و4 مليارات دولار، إلى جانب خطط لرفع الإنتاج في الولايات المتحدة إلى مليوني سيارة سنويًا.
كما أعلنت هيونداي في أبريل خطة استثمارية بقيمة 21 مليار دولار لزيادة الإنتاج المحلي، تتضمن 5.8 مليار دولار لإنشاء مصنع للصلب في لويزيانا و9 مليارات دولار لرفع الطاقة الإنتاجية في الولايات المتحدة إلى 1.2 مليون سيارة سنويًا.
وفي أوروبا، خصص الاتحاد الأوروبي 1.5 مليار يورو من إيرادات نظام تداول الانبعاثات لتمويل مرفق لدعم البطاريات، بهدف توفير قروض دون فوائد لإنتاج البطاريات في أوروبا.
وتتوقع “BMI” أن تتجه شركات السيارات إلى تبني استراتيجية إنتاج عالمية تحد من تأثير الرسوم الأمريكية على واردات السيارات، عبر زيادة الإنتاج في الولايات المتحدة حيثما أمكن وتنويع وجهات التصدير إلى شركاء تجاريين آخرين.
المنافسة الصينية تضغط على سلاسل الإمداد
وبحسب “BMI”، تؤدي محاولة الشركات التقليدية المصنعة للسيارات للحاق بالعلامات الصينية في مجال التكنولوجيا إلى زيادة الضغوط على سلاسل الإمداد، مع ارتفاع الطلب على مكونات متقدمة، بينها الرقائق الإلكترونية المتطورة المستخدمة أيضًا في مراكز البيانات والألواح الشمسية.
وأشارت إلى أن نقص رقائق الذاكرة، الذي كانت شركة سامسونج تتوقع استمراره خلال 2026، تفاقم خلال النصف الأول من العام مع تأثير الصراع بين الولايات المتحدة وإيران وإغلاق مضيق هرمز على إمدادات الهيليوم المستخدمة في تصنيع أشباه الموصلات، إذ تمثل منشأة راس لفان في قطر نحو ثلث الإمدادات العالمية، وفقًا للتقرير.
وترى “BMI” أن شركات السيارات التقليدية في الولايات المتحدة وأوروبا واليابان تواجه تعرضًا أكبر لنقص الرقائق، بينما يتمتع بعض المصنعين الصينيين مثل BYD وGeely وSAIC بقدرة أكبر على الصمود أمام اضطرابات الإمدادات، مدعومين بالتكامل الرأسي واستخدام أشباه موصلات محلية.