
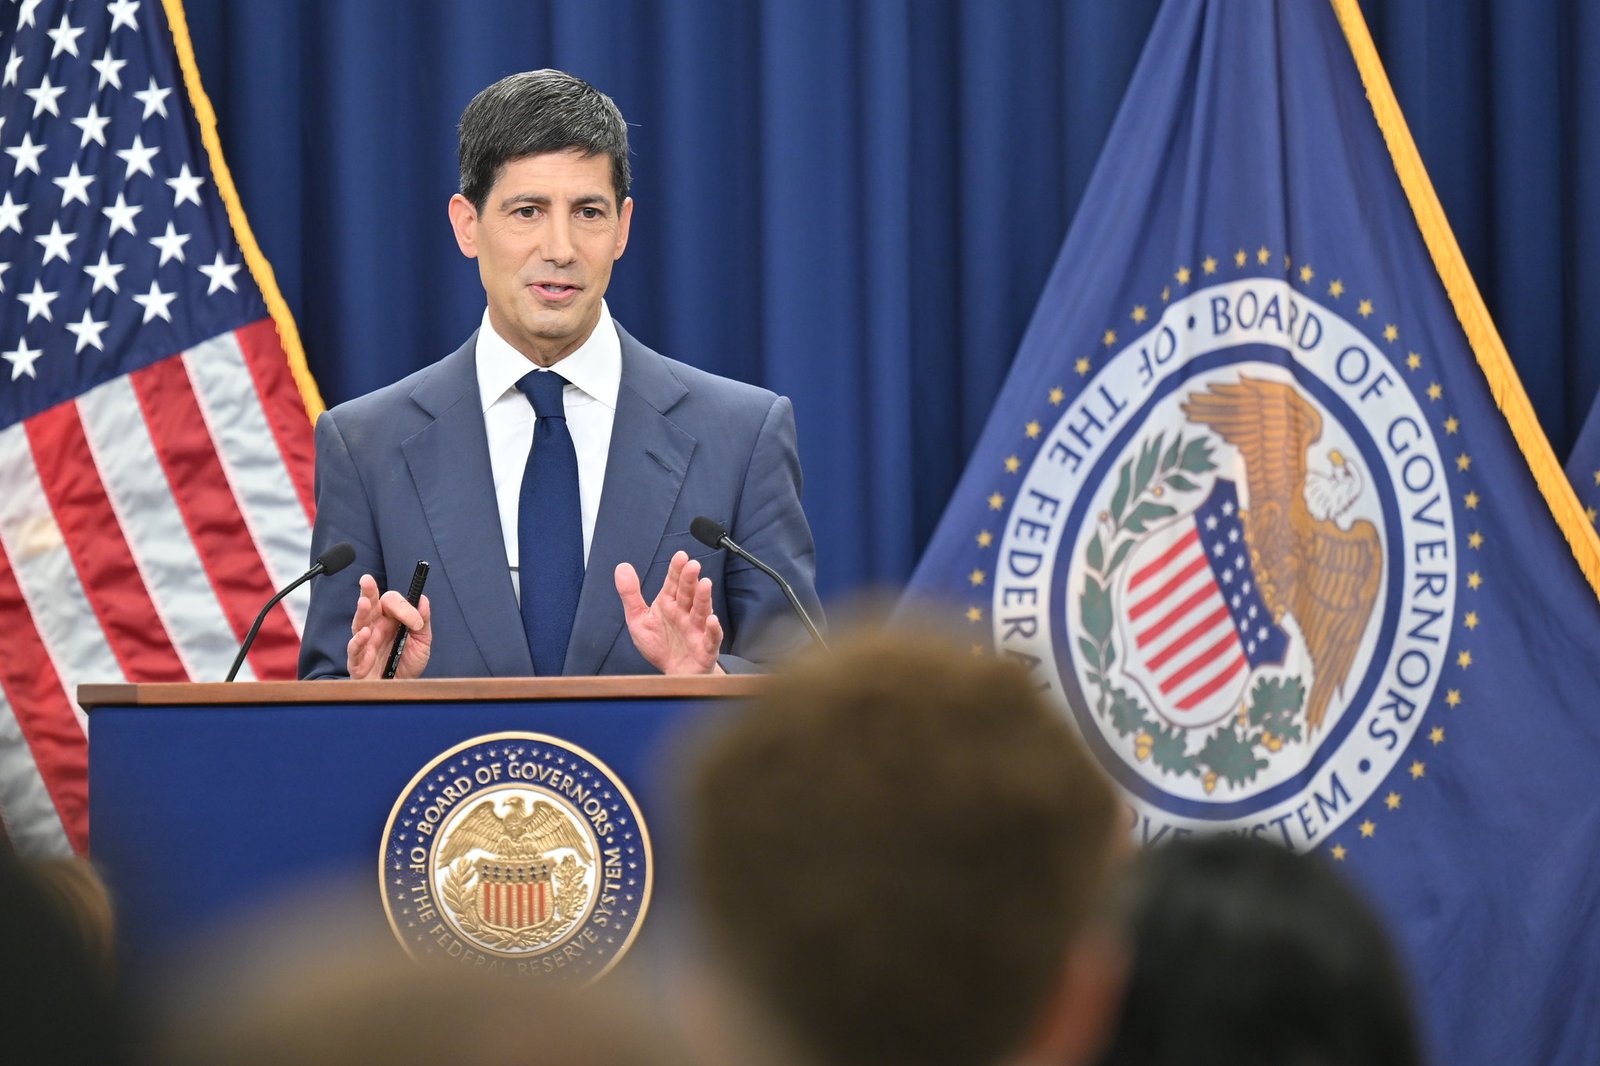
تعهد رئيس مجلس الاحتياطي الفيدرالي الأمريكي، كيفن وارش، بأن يضمن البنك المركزي الأمريكي استقرار الأسعار، لكن قرار وزير الخزانة سكوت بيسنت، مضاعفة عمليات إعادة شراء الديون الأمريكية طويلة الأجل قد يعقد أي جهود لتحقيق هذا الهدف.
وأعلنت وزارة الخزانة، الأربعاء، مضاعفة حجم عمليات إعادة شراء سندات الخزانة التي تتراوح آجال استحقاقها بين 10 و30 عامًا إلى 4 مليارات دولار لكل عملية.
وكانت تكاليف الاقتراض على سندات الخزانة طويلة الأجل قد ارتفعت بشدة، في ظل منافسة شركات إنشاء مراكز بيانات الذكاء الاصطناعي على رأس المال، فضلًا عن المخاوف بشأن عجز الموازنة الحكومية.
وتجاوز إجمالي الدين السيادي الأمريكي مستوى قياسيًا بلغ 40 تريليون دولار يوم الأربعاء.
وتراجعت عوائد السندات، التي تتحرك عكسيًا مع أسعارها، عقب إعلان وزارة الخزانة، قبل أن تستأنف ارتفاعها يوم الخميس، حتى مع إعلان بيسنت إمكانية توسيع عمليات إعادة الشراء بشكل أكبر.
وقال بيسنت في مقابلة مع شبكة “CNBC” يوم الخميس: “جزء من الأمر يتعلق بإرسال إشارة، وإظهار أننا نعتقد أن العوائد لا تعكس الأساسيات الاقتصادية”.
ورفض بيسنت القول إن جهود خفض عوائد السندات طويلة الأجل قد تتعارض مع سياسة الفيدرالي بشأن ميزانيته أو أسعار الفائدة.
وقال: “أعتقد أن وزارة الخزانة والفيدرالي سيعملان معًا إذا طرأ أي تغيير على الميزانية، وسنتكيف مع أي نوع من عمليات خفض حيازات السندات التي ينفذها الفيدرالي”.
وعندما سُئل عن احتمال رفع الفيدرالي أسعار الفائدة لمواجهة التضخم، أجاب: “هذا لا علاقة له بالقرار الذي أعلنته هذا الأسبوع بشأن عمليات إعادة الشراء”.
التأثير على ظروف الائتمان
ومع ذلك، أثارت الخطوة تساؤلات بشأن حالة الشد والجذب بين الفيدرالي ووزارة الخزانة حول التأثير في ظروف الائتمان بشكل عام.
وقاد وارش الفيدرالي الشهر الماضي إلى اتخاذ قرار بأغلبية 9 أصوات مقابل 3 للإبقاء على سعر الفائدة الأساسي دون تغيير.
وبينما جدد تعهده بخفض التضخم إلى مستوى 2%، واصل تجنب تقديم أي إشارات بشأن رؤيته الخاصة لمسار أسعار الفائدة.
ومع الإشارة إلى ارتفاع عوائد السندات منذ الاجتماع السابق للفيدرالي، قال وارش إن من المهم أن يستمد البنك المركزي إشاراته من الأسواق، وليس العكس.
وكتب كريشنا جوها، من “إيفركور آي إس آي” في مذكرة بحثية: “حاول وارش طرح رؤية غير تقليدية مفادها أن على الفيدرالي التراجع وترك السوق يشكل منحنى عائد غير موجّه، يقدم تقديرًا سوقيًا للدرجة المناسبة من التشديد، مع الإيحاء بأن تشديد السياسة عند الطرف طويل الأجل قد يكون مفضلًا على تشديدها عند الطرف قصير الأجل”.
وأضاف: “من الصعب الدفاع عن هذا الطرح عندما يرى المستثمرون أن بيسنت يحاول إدارة الطرف طويل الأجل من منحنى العائد”.
ومنذ الأزمة المالية العالمية قبل نحو عقدين، استخدم البنك المركزي شراء الأصول لتهدئة الأسواق وخفض تكاليف الاقتراض طويلة الأجل.
وأثار ارتفاع عوائد سندات الخزانة قلق مراقبي الأسواق، وطرح تساؤلات حول ما إذا كان الوضع قد أصبح حادًا بما يكفي لتدخل الفيدرالي، رغم استمرار التساؤلات بشأن مدى فاعلية جدول إعادة شراء السندات الجديد لوزارة الخزانة على المدى الطويل.
وأبدى وارش منذ فترة طويلة تشككًا في استخدام شراء الأصول من جانب البنك المركزي كأداة للسياسة النقدية، وجعل خفض ميزانية الفيدرالي، التي تبلغ حاليًا 6.8 تريليون دولار، أحد أهدافه الرئيسية.
لكنه أشار أيضًا إلى استعداده للعمل مع وزارة الخزانة والتنسيق معها حيثما أمكن، وهو ما قد يجعل رئيس الفيدرالي أكثر انفتاحًا على التعاون مع الخزانة، رغم موقفه الأوسع الرافض للاحتفاظ بحيازات كبيرة من الأصول في ميزانية البنك المركزي.
وتزداد كيفية تحرك وارش تعقيدًا بسبب رفضه شبه الكامل الكشف عن رؤيته لمسار السياسة النقدية، وعدم استعداده لتقديم قدر كبير من الإرشادات بشأن كيفية تقييمه للبيانات عند اتخاذ قرارات السياسة النقدية.
سقف مرتفع لتدخل الفيدرالي
حتى الآن، لا يرى المشاركون في السوق مبررًا لتدخل الفيدرالي إلى جانب وزارة الخزانة بهدف تعزيز السيولة في سوق السندات طويلة الأجل.
وقال جينادي جولدبرج، رئيس استراتيجية أسعار الفائدة الأمريكية لدى “تي دي سيكيوريتيز”: “المعيار المطلوب لتدخل الفيدرالي بعمليات شراء لتحقيق استقرار السوق مرتفع جدًا في الوقت الحالي، وسنحتاج إلى رؤية مؤشرات على تدهور السيولة بشكل هائل واضطراب في السوق، وهو ما لا نراه ببساطة”.
والأهم من ذلك أن السوق تعمل بطريقة لا تزال تمكن الفيدرالي من إدارة النطاق المستهدف لأسعار الفائدة، وهو ما أكدته محاضر اجتماع لجنة السوق المفتوحة الفيدرالية الذي عقد في أواخر يوليو، مشيرة إلى أن سعر الفائدة يظل الأداة الرئيسية للبنك المركزي لتحقيق أهدافه المتعلقة بالسياسة النقدية والتضخم.
وقال مايكل فيرولي، كبير الاقتصاديين الأمريكيين لدى “جيه بي مورجان”: “لا أرى أي تأثير على قدرة الفيدرالي على التحكم في أسعار الفائدة قصيرة الأجل”.
ويؤثر نطاق آجال الديون المستهدف بعمليات إعادة الشراء الموسعة التي تنفذها وزارة الخزانة بشكل كبير في تكاليف الاقتراض الفعلية للاقتصاد، مثل معدلات الرهن العقاري وقروض الشركات.
وكانت تكلفة الاقتراض على السندات طويلة الأجل قد اقتربت من أعلى مستوى لها في نحو عقدين في وقت سابق من هذا الأسبوع، وسط مخاوف بشأن التضخم، وشهية الحكومة للاقتراض، إلى جانب مواجهة وزارة الخزانة منافسة من الشركات التي تسارع إلى توسيع البنية التحتية للذكاء الاصطناعي.
ومن المفترض أن يؤدي شراء الفيدرالي للأصول إلى خفض تلك العوائد أو الحد من ارتفاعها، كما أن لديه قدرة أكبر من وزارة الخزانة على توجيه الموارد نحو هذا الهدف.
لكن مثل هذه الخطوة ستُعد بمثابة تيسير للسياسة النقدية، وهو ما سيكون من الصعب التوفيق بينه وبين جهود الفيدرالي المستمرة لخفض التضخم، الذي لا يزال أعلى بكثير من مستهدفه البالغ 2%.
وقال داليب سينغ، كبير الاقتصاديين العالميين لدى “بي جي آي إم”، إن ما قامت به وزارة الخزانة لا يغير في نهاية المطاف العوامل التي تدفع عوائد السندات إلى الارتفاع، مضيفًا أن تحركها يسلط الضوء على مشكلة حقيقية، لكنه يفعل ذلك “دون استراتيجية موثوقة لحلها”.
(رويترز)