«كيميت FOCAL» | معضلة الفقاعة العقارية
منذ سنوات عدة جرى الحديث عن فقاعة محتملة في سوق العقارات المصري، لكن مؤخرًا تحولت هذه الأحاديث إلى ما يشبه التأكيدات من قبل البعض، إضافة إلى بعض الإشارات الحكومية التي جاءت من خلال عدد من الإجراءا
في المقابل، يستبعد أقطاب التطوير العقاري “بشدة” وجود فقاعة قد تنفجر في أي لحظة، إذ خرج رجل الأعمال طلعت مصطفى، الرئيس التنفيذي لشركة طلعت مصطفى القابضة، وقال بنبرة حذرة نوعًا ما: “لا يوجد فقاعة وهذا الكلام عاري تمامًا من الصحة”، محذرًا في الوقت نفسه من “الدخلاء على مهنة التطوير العقاري”.
وما بين التوقعات التي يتم تداولها على ألسنة بعض الخبراء منذ عام 2018 -التي لم تكن مبنية من الأساس على معطيات أو محددات حقيقية، وتندرج تحت تكهنات- والنفي الشديد من كبار اللاعبين في السوق المصرية، إلا أن هناك بعض المؤشرات التي لا يمكن إغفالها حتى نتجنب أي أزمة خانقة.
ماذا حدث بالضبط؟
خلال الأعوام القليلة الماضية، تزايدت شكاوى العملاء من تأخر المطورين العقاريين في تسليم وحداتهم السكنية بالمشروعات التي ينفذونها. لكن هذا الأمر ليس بالجديد، بل هي مشكلة تتكرر مع أي تحركات كبيرة لسعر صرف الدولار أمام الجنيه والتي تزيد من التكاليف على المطورين بالمقارنة مع أسعار الوحدات المبيعة، ما دفع أحيانًا بعض الشركات لاستهداف المصريين العاملين بالخارج من خلال بيع الوحدات بالدولار.
ومع ذلك، يبدو أن الحكومة رأت مؤخرًا تزايد ملحوظ في تأخر تسليم الوحدات أو قفزة في عدد الشركات المتعثرة، لتعلن وزارة الإسكان البدء في حصر المشروعات العقارية المتعثرة. فيما وجّه رئيس مجلس الوزراء بتحديد أسباب التعثر والمسؤولية عنها، في إطار إجراءات ضبط وتنظيم السوق العقارية تنفيذًا لتكليفات الرئيس عبدالفتاح السيسي.
إضافة إلى ذلك، تعمل وزارة الإسكان حاليًا على إعداد مشروع قانون لإنشاء اتحاد المطورين العقاريين، تمهيدًا لاستكمال الإجراءات التشريعية اللازمة لعرضه وإصداره، بما يسهم في وضع إطار تنظيمي واضح لممارسة نشاط التطوير العقاري وتعزيز انضباط السوق، ويضمن أن يضم الاتحاد الشركات الجادة والقادرة على تنفيذ مشروعاتها والوفاء بالتزاماتها تجاه المواطنين.
كل ذلك كان يسير في إطار ضوابط وقواعد تنظيمية للسوق، غير أن الأحداث تسارع بشكل دراماتيكي حين أعلنت شركة “إنفورما ماركتس”، المنظمة لأكبر معرض عقاري في مصر “سيتي سكيب”، إلغاء دورة العام الجاري وتحويلها إلى منتدى، لإجراء نقاشات تفاعلية حول أبرز القضايا المؤثرة في السوق.
من هنا تحولت التكهنات إلى تأكيدات، بالرغم من أن الشركة المنظمة قد قالت في إفصاحات سابقة ببورصة لندن إنها ألغت بعض الفاعليات في منطقة الشرق الأوسط هذا العام بسبب تداعيات الحرب الأمريكية الإيرانية.
كما من المحتمل أن يكون الإلغاء له علاقة بالإيرادات المتوقعة للشركة المنظمة من إقامة المعرض، خاصة أن مصادر أبلغت”كيميت بزنس” وغيرها من وسائل الإعلام بأن القرار جاء بسبب ضعف الإقبال من جانب المطورين العقاريين بفعل رفع الشركة المنظمة لأسعار المشاركة.
وكان معرض “سيتي سكيب مصر” بمثابة فرصة لشركات التطوير العقاري للترويج لمشروعاتها وإبرام المزيد من العقود مع العملاء، حيث اعتادت الشركات على إعلان مبيعاتها خلال المعرض والتي تتجاوز لدى بعضها نحو مليار جنيه.
لكن قبل كل ذلك، كان هناك مؤشر يلوح في الآفق من بعيد، وهو منصة “عقار إيكزت” (Aqar Exit) التي يقول مؤسسها، ورئيسها التنفيذي، محمود عمار، إنها أول منصة مصرية وعربية للمتعثرين العقاريين، حيث تتيح للبائعين غير القادرين على استكمال أقساط وحداتهم العقارية، إيجاد مشترين لها مع تنازلهم عما يسمى بـ”over price”.
وبحسب عمار فإن المنصة التي لا يزيد عمرها عن شهرين تقريبًا، استقبلت نحو 6.6 ألف وحدة عقارية بقيمة سوقية إجمالية تتجاوز 95.5 مليار جنيه، فيما يعرض ملاك هذه الوحدات التخارج منها بخصومات تتراوح بين 25% و35% مقارنة بالأسعار السوقية الحالية.
ومع ذلك، لم تعلن المنصة أو القائمون عليها حتى الآن إتمام أي عمليات بيع أو شراء على الوحدات المعروضة من خلالها، وهو ما يفتح باب التساؤل حول مدى وجود ضغوط على السيولة أو تغير في سلوك المشترين والمستثمرين.
إلا أن رجل الأعمال هشام طلعت مصطفى له رأي آخر، إذ قال خلال مداخلة تلفزيونية ببرنامج “الحكاية” مع الإعلامي عمرو أديب، إن أكبر 10 شركات عقارية في مصر حققت مبيعات بنحو 800 مليار جنيه خلال عام 2026.
وأضاف أن نسبة التحصيل من العملاء لدى الشركات الكبرى ومن بينها شركته تصل إلى 99.6%، مشيرًا إلى أن شركته تشهد سنويًا ما لا يقل عن 5 إلى 7 آلاف وحدة يتنازل عنها العملاء لصالح مشترين جدد خلال مراحل ما قبل الاستلام، وأن الـ6 آلاف وحدة التي عرضها العملاء عبر “عقار إيكزت” تمثل نسبة ضئيلة مقارنة بحجم السوق، في ظل تطوير الشركات العشر الكبرى وحدها ما لا يقل عن 500 ألف وحدة حاليًا.
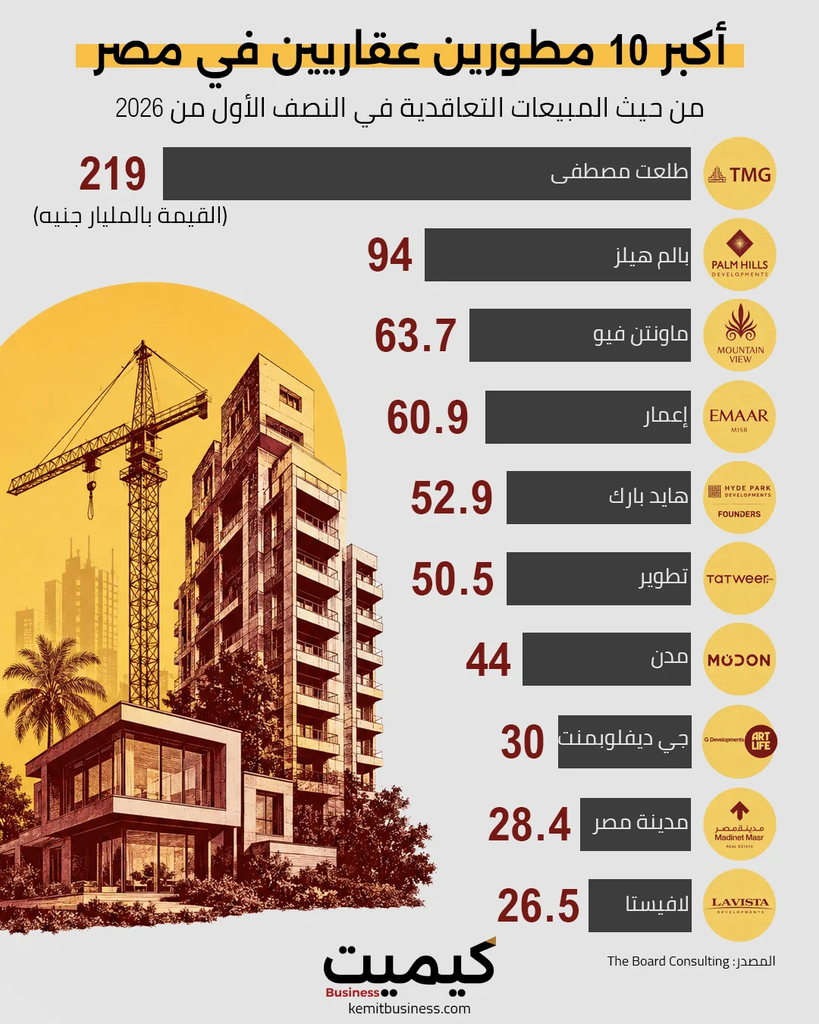
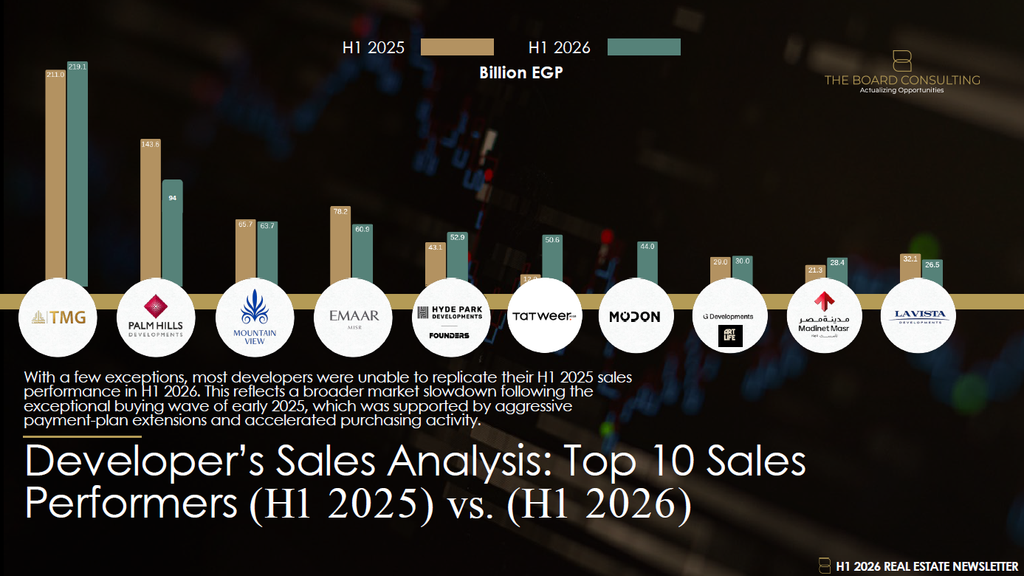
وخلال النصف الأول من 2026، باعت أكبر 10 شركات تطوير عقاري وحدات بقيمة 670 مليار جنيه، تتصدرها مجموعة طلعت مصطفى القابضة بنحو 219 مليار جنيه، وفق البيانات التي جمعتها “the board consulting”.
غير أن “the board consulting” قالت في التقرير ذاته: “مع بعض الاستثناءات، لم يتمكن معظم المطورين العقاريين من تكرار مستويات المبيعات التي حققوها خلال النصف الأول من عام 2025 في النصف الأول من عام 2026. ويعكس ذلك تباطؤًا أوسع نطاقًا في السوق عقب موجة الشراء الاستثنائية التي شهدها مطلع عام 2025، والتي دعمتها تمديدات سخية لآجال وخطط السداد، إلى جانب تسارع وتيرة عمليات الشراء”.
وهنا سؤال المليار جنيه: هل نحن أمام فقاعة عقارية؟
كل ما سبق مؤشرات تستحق التحقيق، وليست أدلة على وجود فقاعة، إذ يُصدر مصرف “UBS” الاستثماري السويسري تقريرًا سنويًا بعنوان: ” UBS Global Real Estate Bubble Index“، والذي يقيس مدى إمكانية حدوث فقاعة عقارية في مدن مختارة، لكنه عادة لا يغطي أي مدينة مصرية، وفقط من المنطقة العربية يغطي مدينة دبي.
إلا أن ما يهمنا في هذا التقرير هو المنهجية التي يعتمد عليها، والتي تتمثل في 5 مؤشرات فرعية: السعر إلى الدخل، السعر إلى الإيجار، تغير نسبة الرهن العقاري إلى الناتج (سرعة نمو الائتمان العقاري مقارنة بالاقتصاد)، تغير نسبة البناء إلى الناتج، ونسبة أسعار المدينة إلى الدولة (مدى ارتفاع أسعار المدينة مقارنة بالاتجاه العام في الدولة).
هذه العوامل تُجمع باستخدام أوزان إحصائية لإنتاج درجة واحدة لمخاطر الفقاعة. وبما أن هذه البيانات غير متوفرة بشكل واضح ودوري في قاعدة موحدة ومتسقة تخص السوق المصرية، وليس هناك من يجري تحليلات إحصائية بشأنها، فلا يمكن لأي شخص أن يخرج ليقول “هناك فقاعة” أو “لا يوجد فقاعة”، دون أن يكشف المنهجية التي يعتمد عليها في هذا الاستنتاج.
صندوق النقد الدولي أيضًا نشر تقريرًا عبر موقعه الإلكتروني، كتبه إنريكي مارتينيز جارسيا، مساعد نائب الرئيس ورئيس المجموعة الدولية في قسم الأبحاث ببنك الاحتياطي الفيدرالي في دالاس، جاء فيه أن اكتشاف الفقاعات في أسواق الإسكان يتم بالمراقبة الدقيقة لأسعار المنازل الحقيقية، لأن ارتفاع الأسعار الاسمية للمساكن قد يكون ناتجًا عن زيادة التضخم وليس عن فقاعة عقارية.
وكتب جارسيا: “يساعد التعبير عن أسعار المنازل بالقيم الحقيقية، أي أسعار المنازل بعد استبعاد أثر التضخم، على تجنب الالتباس الذي قد يحدث خلال فترات التضخم المفرط.. كما أن القدرة على تحمل تكاليف السكن، أي مدى توافق الأسعار مع القوة الشرائية للمشترين، لها أهمية مماثلة”.
ووضع جارسيا وفق تقريره مجموعة من المقاييس تمكن من اكتشاف حدوث فقاعة عقارية في السوق، يتشابه بعضها مع محددات تقرير “UBS”، وهي: أسعار المنازل الحقيقية، ونسبة السعر إلى الدخل، ونسبة السعر إلى الإيجار، ونمو الائتمان العقاري، وتقلبات سوق الأسهم (ارتفاع التقلبات قد يدفع المستثمرين إلى العقارات باعتبارها ملاذًا أو مصدر عائد)، وتدفقات رأس المال الدولية في القطاع، ومنحنى العائد، وأخيرًا ما أسماه “النمو الانفجاري للأسعار”.
ومن المقاييس التي وضعها المسؤول في بنك الاحتياطي الفيدرالي، يمكن التركيز على ثلاثة منها تحتاج إلى إجابات واضحة بشأن السوق المصري: هل أسعار العقارات الحقيقية في مصر ارتفعت بصورة انفجارية؟ هل أسعار العقارات ارتفعت أسرع بكثير من الدخول؟ هل أسعار العقارات ارتفعت بصورة لا تبررها مستويات الإيجارات والعوائد المتوقعة حاليًا؟
ومع ذلك يؤكد التقرير أن “الارتفاع السريع وحده لا يثبت وجود فقاعة. ويميز بين ارتفاع الأسعار الناتج عن عوامل أساسية حقيقية وبين الارتفاع الذي تدفعه التوقعات والمضاربة”، لهذا يجب أيضًا مراقبة نسبة السعر إلى الدخل ونسبة السعر إلى الإيجار.
وبالنظر إلى البيانات المتاحة من وزارة التخطيط والتنمية الاقتصادية، فإن النشاط الحقيقي في قطاعي التشييد والبناء والأنشطة العقارية لا يبدو أنه نما بمعدلات انفجارية خلال العام المالي 2024/2025، إذ سجل الناتج المحلي الإجمالي نموًا بنحو 4.4%، مقابل نمو قطاع التشييد والبناء بنسبة 4.08%، والأنشطة العقارية بنسبة 2.45%.
وبالرجوع إلى الأعوام السابقة، يتضح أن النمو الحقيقي في قطاع الأنشطة العقارية تراوح بين نحو 3% و3.83% خلال الأعوام المالية من 2019/2020 إلى 2023/2024، قبل أن يتباطأ إلى 2.45% في 2024/2025.
إجمالي القيمة المضافة بتكلفة عوامل الإنتاج، الأسعار الثابتة، معدل النمو السنوي
خلال العام المالي 2024\2025| البيان | القيمة |
|---|---|
| معدل نمو الاقتصاد | 4.4% |
| التشييد والبناء | 4.08% |
| الأنشطة العقارية | 2.45% |
ومع ذلك، تظل بيانات 2024/2025 الأحدث المتاحة والأقرب زمنيًا إلى الأوضاع الحالية، في ظل عدم نشر بيانات العام المالي التالي بعد. كما أن هذه البيانات لا تمثل مؤشرًا وحيدًا أو حاسمًا لقياس وجود فقاعة عقارية من عدمه، إذ إنها تقيس النشاط الاقتصادي والقيمة المضافة الحقيقية للقطاع، وليس حركة أسعار العقارات نفسها.
لكن إذا كنا نبحث عن صورة أقرب إلى الواقع، فهناك تقرير صادر عن “JLL“، إحدى أكبر الشركات العالمية المتخصصة في الاستشارات والخدمات العقارية التجارية وإدارة الاستثمارات العقارية، أفاد بأن الربع الثاني من عام 2026 شهد تراجعًا معتدلًا في نشاط تسليم الوحدات بالقاهرة مقارنة بالأرباع السابقة، مع تسليم نحو 4,500 وحدة.
وقالت الشركة الأمريكية: “يعمل المطورون في القاهرة على تطبيق أطر أكثر مرونة لخطط السداد للتخفيف من قيود القدرة على تحمّل تكاليف الشراء، مع ضمان تدفقات نقدية مستقرة لمشروعاتهم قيد التطوير”.
كما أشار التقرير إلى أن “المقومات الأساسية للسوق لا تزال قوية، مدعومة باستمرار التزام كبار المطورين الذين يتمتعون بموارد رأسمالية كبيرة”.
أما الهيئة العامة للرقابة المالية، فقد كشفت في يوليو الماضي، عن تراجع عدد العملاء الجدد بنشاط التمويل العقاري خلال الربع الأول من 2026 بنسبة تجاوزت 21% مع ارتفاع قيمة التمويل الممنوح بأكثر من 17.5% مقارنةً بالفترة ذاتها من 2025، مع استحواذ الوحدات السكنية على نحو 78% من إجمالي التمويلات الممنوحة.
وفي تقرير الأداء الشهري للأنشطة المالية غير المصرفية مايو 2026، كشف بيانات التمويل العقاري عن إشارة أخرى تستحق التوقف عندها. فقد ارتفع إجمالي التمويل العقاري الممنوح من الشركات خلال الفترة من يناير إلى مايو 2026 بنسبة 20.4% على أساس سنوي، ليصل إلى نحو 19.96 مليار جنيه، رغم تراجع عدد عقود التمويل بنسبة 17% إلى 5,648 عقدًا.
ويعني ذلك أن ارتفاع قيمة التمويل لم يكن مدفوعًا بزيادة عدد العقود، بل صاحبه ارتفاع ملحوظ في متوسط قيمة التمويل لكل عقد، من نحو 2.44 مليون جنيه إلى 3.53 مليون جنيه، بزيادة تقارب 45%.
وفي الوقت نفسه، قفزت قيمة إعادة التمويل العقاري بنسبة 167.3%، من 909 ملايين جنيه إلى 2.43 مليار جنيه، وهو ما يستدعي التمييز بين نمو التمويل المرتبط بعمليات شراء جديدة وبين إعادة تمويل قائم.
ومن ثم، فإن الحكم على وجود فقاعة عقارية يتطلب النظر إلى تطورات أسعار العقارات الحقيقية، ونسب السعر إلى الدخل والإيجار، إلى جانب نمو الائتمان وغيره من المؤشرات ذات الصلة، كما يؤكد الخبراء والتقارير الدولية.
لكن المشكلة ليست في القطاع العقاري وحده. فالأزمة المالية العالمية في 2008-2009 في أعقاب انفجار فقاعة “الرهون العقارية” التي لم يتوقعها سوى عدد قليل، أدت إلى تحولات غير مسبوقة في الاقتصاد العالمي، لأن تأثيرها امتد إلى الاستقرار المالي والسياسة النقدية وغيرتها فيما بعد بشكل جذري.
هل هناك شيء آخر؟
نعم! «كيميت FOCAL» هي نشرة أسبوعية تصدر صباح يوم الأحد، تضع موضوعًا واحدًا في بؤرة التركيز، وتقدّم حوله تحليلًا مبسطًا ومعلومات وبيانات تساعد القارئ على فهم الصورة كاملة.

أخيرًا، ندعوكم هذا الأسبوع لمشاهدة الفيلم الوثائقي “Inside Job” الحائز على جائزة الأوسكار، الذي يقدم تحليلاً عميقاً للأسباب والتداعيات الصادمة للأزمة الاقتصادية، موضحاً كيف أدت الممارسات المصرفية الفاسدة وغياب الرقابة التنظيمية إلى انهيار أسواق المال وتشريد الملايين من وظائفهم ومنازلهم.
ولا يكتفي الفيلم برصد كواليس الأزمة في الولايات المتحدة، بل يتتبع أثرها الممتد إلى دول العالم المختلفة، مستعرضاً حجم الفساد البنيوي الذي جعل النظام المالي العالمي عرضة للانهيار دون محاسبة المسؤولين الحقيقيين عن الكارثة.