رفع تصنيف مصر الائتماني.. هل ننتظر الورود؟
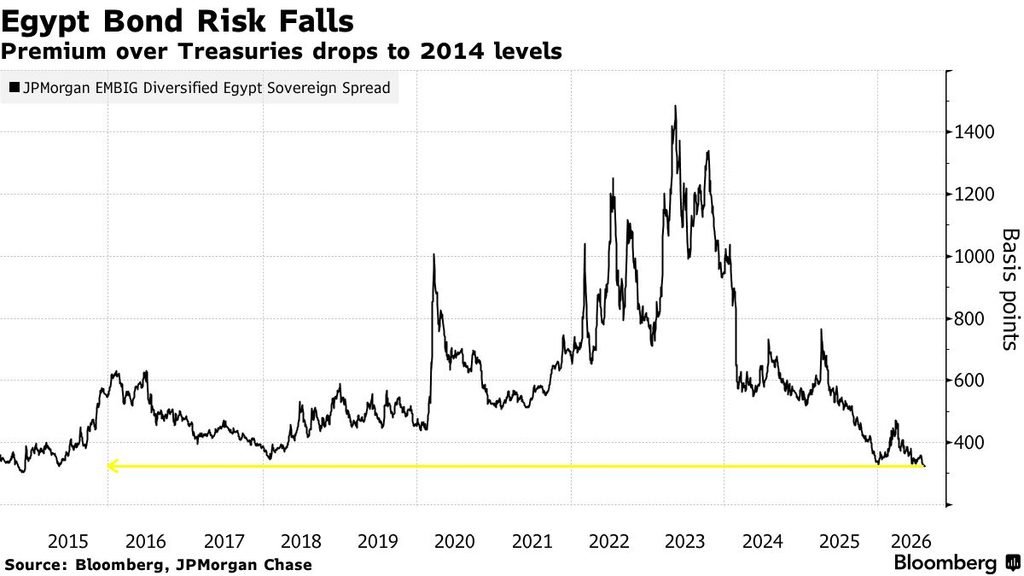
تجاوزت أنباء موافقة صندوق النقد الدولي على صرف الشريحة الجديدة لمصر حدود الـ 1.8 مليار دولار؛ إذ تلقت القاهرة الدفعة الإيجابية بانخفاض ملموس في علاوة المخاطر السيادية إلى أدنى مستوى لها منذ عام 2014.
وبحسب بيانات “جي بي مورجان تشيس”، نقلتها عنه وكالة “بلومبيرج” الأميركية، تراجع العائد الإضافي الذي يطلبه مشترو السندات لحيازة الديون السيادية المصرية المقومة بالدولار بدلًا من سندات الخزانة الأمريكية إلى 322 نقطة أساس بنهاية الأسبوع الماضي.
كما حققت السندات المصرية للمستثمرين عائدًا إجماليًا تجاوز 10% منذ نهاية مارس، مقارنة بمتوسط بلغ 3.2% للأسواق الناشئة.
إضافة إلى ذلك، تراجعت عقود مبادلة مخاطر الائتمان، التي توفر الحماية من تخلف الحكومة عن السداد خلال السنوات الخمس المقبلة، بمقدار 162 نقطة أساس خلال الفترة نفسها لتصل إلى 269 نقطة أساس.
لماذا هذا مهم؟
المستثمرون يسعرون مخاطر الديون السيادية المصرية عند مستويات أقل مما كانت عليه سابقًا، بما يعكس تراجع علاوة المخاطر التي يطلبونها مقابل حيازة الديون المصرية. ويمثل هذا تراجع ملموس في تقديرات مخاطر الائتمان المصرية، لتصل إلى أدنى مستوى منذ 12 عاماً.
بمعنى آخر، فإن تسعير السوق لمخاطر مصر تحسن إلى حد كبير، وأصبح المستثمرون يطلبون علاوة مخاطر أقل مقابل حيازة الديون السيادية المصرية مقارنة بما كانوا يطلبونه في السنوات الماضية.
ثم جاءت المكاسب القوية، إذ حقق المستثمرون في السندات المصرية عائدًا إجماليًا تجاوز 10% منذ نهاية مارس، وهو أداء يفوق متوسط عائد ديون الأسواق الناشئة خلال الفترة نفسها.
وهنا يمكن تفسير لماذا انخفضت علاوة المخاطر؟ فمع زيادة الطلب على السندات المصرية، ترتفع أسعارها عادةً وينخفض العائد المطلوب عليها، بما يسهم في تضييق الفارق أمام السندات الأمريكية.
لدينا مؤشرًا آخر مهم: مبادلات مخاطر الائتمان!
يمكن تبسيط مفهوم مبادلة مخاطر الائتمان “CDS” باعتباره “وثيقة تأمين” ضد تخلف مصر عن سداد ديونها، فإذا كان المستثمر قلقًا من احتمال تعثر مصر، ارتفعت عادةً تكلفة شراء هذه الحماية في السوق.
لهذا فإن انخفاضه 162 نقطة أساس إلى 269 نقطة أساس يعني أن تكلفة الحماية من تعثر مصر انخفضت بشكل كبير.
لماذا حدث ذلك؟
“بلومبيرج” اعتبرت أن الاحتياطيات القياسية من النقد الأجنبي وحصول مصر على إشادة من صندوق النقد الدولي أسهمتا في خفض علاوة المخاطر التي تتحملها القاهرة.
ونقلت الوكالة عن رئيس أبحاث الديون السيادية للأسواق الناشئة في “أليانز بيرنشتاين” أدريان دو تويت، قوله إن “التحول الأساسي جاء من قدرة الاقتصاد على استيعاب صدمة الشرق الأوسط بصورة أفضل مقارنة بفترات الضغوط السابقة، مدعومًا بخيارات سياسية عملية لم تتطلب استنزاف الاحتياطيات”.
وسجل احتياطي مصر من النقد الأجنبي خلال يوليو الماضي، أعلى مستوى له على الإطلاق عند 56.3 مليار دولار، مدعومًا بتحسن تدفقات النقد الأجنبي، ومن بينها الزيادة الكبيرة في تحويلات المصريين العاملين في الخارج، التي بلغت نحو 47.3 مليار دولار خلال العام المالي الماضي (يوليو 2025 – يونيو 2026).
وزير المالية، أحمد كجوك، في منشور عبر “لينكد إن” قال إن تراجع تقييم درجة مخاطر الاستثمار في مصر وانخفاض علاوة المخاطر على الاستثمار في السندات المصرية، يمثل إدراكًا واستجابة من المستثمرين لجهود الإصلاح ونتائجه.
وأضاف: “يمثل هذا التقييم الإيجابي من الأسواق للسياسات المالية والاقتصادية المطبقة، والإصلاحات المنفذة والمستهدفة، بالإضافة إلى النتائج الإيجابية المحققة عاملًا مشجعًا؛ يزيدنا إصراراً على مواصلة جهود الإصلاح الجادة، والعمل على تسريع وتيرة الإجراءات المطلوبة لترسيخ الثقة واليقين في اقتصادنا”.
أما البنك المركزي، في تقرير السياسة النقدية للربع الثاني من 2026، الصادر قبل أيام، ذكر أن تحسن المؤشرات الاقتصادية الكلية للاقتصاد المصري وتعزيز مصداقية السياسات الاقتصادية أسهما في زيادة قدرة الاقتصاد على مواجهة الصدمات الخارجية مقارنة بالفترات السابقة، مشيرًا إلى تراجع فروق مبادلات مخاطر الائتمان لأجل خمس سنوات الخاصة بمصر على مدار الربع الثاني من عام 2026.
الكثير من الورود
بدأ بعض المستثمرين في وضع توقعات بإمكانية رفع التصنيف الائتماني لمصر بعدما أوفت البلاد بمستهدف الاقتراض بالعملات الأجنبية للعام المالي 2025-2026، حسبما جاء في “بلومبيرج”.
كما أخبر رئيس أبحاث الديون السيادية للأسواق الناشئة في “أليانز بيرنشتاين” دريان دو تويت، ذات الوكالة أن “رفع التصنيف من جانب موديز، أمر محتمل في المستقبل غير البعيد”.
نعم هذه الورود التي ينتظرها الاقتصاد المصري، بعد برنامج إصلاح اقتصادي مدعوم من صندوق النقد الدولي، جرى زيادة حجمه في عام 2024 إلى 8 مليارات دولار، من نحو 3 مليارات تم الاتفاق عليها في 2022.
ففي أبريل الماضي، ورغم الاضطرابات الجيوسياسية في المنطقة، أبقت وكالة “موديز” تصنيف مصر الائتماني عند “Caa1 ” مع نظرة مستقبلية إيجابية. ثم وكالة “ستاندرد آند بورز” التي أبقت التصنيف عند ” B/B” مع نظرة مستقبلية مستقرة.
وتلك الوكالتان للتصنيف السيادي، إلى جانب شقيقتهما “فيتش”، خفّضت منذ عام 2023 تصنيف مصر الائتماني أكثر من مرة، قبل أن تعيد النظر فيه خلال السنوات اللاحقة، وتتحول توجهاتها إلى استقرار النظرة المستقبلية وإمكانية ترقية التصنيف.
لكن مع ذلك لا يزال تصنيف مصر السيادي في المؤسسات الثلاث أدنى من مستويات ما قبل 2011.
تاريخ تصنيف مصر الائتماني لدى وكالة فيتش
وتمنح “موديز” مصر حاليًا تصنيف عند “Caa1” مع نظرة مستقبلية إيجابية. بينما يضع هذا التصنيف القاهرة ضمن الفئة عالية المخاطر الائتمانية. فيما كان التصنيف في عام 2010 ضمن فئة “مخاطر ائتمانية معتدلة إلى عالية” عند “Ba1″، أي أعلى بعدة درجات من التصنيف الحالي.
فيما تصنف وكالة “فيتش” مصر حاليًا عند “B” مع نظرة مستقبلية مستقرة، ضمن فئة “التصنيفات الائتمانية عالية المخاطر”.
أما “ستاندرد آند بورز” فتضع مصر حاليًا ضمن فئة البلدان “عالية المخاطر، لكنه يعتمد على استقرار بيئة الاقتصاد الكلي”، وذلك عند تصنيف ” B/B” مع نظرة مستقبلية مستقرة.
وفي حال أقدمت الوكالات الثلاث على رفع تصنيف مصر الائتماني في المستقبل، فإن هذه الخطوة عادة مرتبطة ببعض المتغيرات والعوامل التي تكون معلنة بوضوح.
تاريخ تصنيف مصر الائتماني لدى وكالة موديز
“موديز” تقول إن العوامل التي قد تؤدي إلى رفع التصنيف الائتماني تتلخص في تحسن القدرة على تحمل الديون، وانخفاض تكاليف الاقتراض الحقيقي، واستمرار الاحتياطيات النقدية القوية، وتبدد المخاطر الجيوسياسية.
أما “ستاندر آند بورز” تضع في الاعتبار تسريع خفض المديونية أو زيادة الاستثمار الأجنبي المباشر، مدعوماً على سبيل المثال ببرنامج بيع أصول الدولة، إضافة إلى السياسات الهادفة إلى تنويع الاقتصاد وفتح القطاعات الرئيسية أمام الاستثمار الأجنبي بما يحقق فوائد للاقتصاد المصري، ويحسن جودة التمويل الخارجي.
فيما تقول وكالة “فيتش” التي لم تغير تصنيف مصر الائتماني منذ أكتوبر 2025، إنها تعتمد على اكتساب ثقة أكبر في استدامة التعديلات السياسية لدعم مرونة سعر الصرف، وانخفاض ملحوظ في معدل التضخم ليقترب أكثر من المستهدفات، إضافة إلى تعزيز وضع الاحتياطي الدولي، وانخفاض مستدام في عجز الحساب الجاري، وانخفاض تكاليف إصدار الديون، وضبط أوضاع المالية العامة وتراجع الدين الحكومي كنسبة الناتج المحلي الإجمالي.
هل هذا كل شيء؟ لا
البنك المركزي في تقرير السياسة النقدية الأخير (تم اعتماده في يوليو قبل الإعلان عن بيانات “جي بي مورجان تشيس” بشأن علاوة المخاطر)، أكد أن انخفاض علاوات المخاطر السيادية واستمرار ثقة المستثمرين في الاقتصاد المصري، ينعكسان على التصنيف الائتماني السيادي لمصر، وذلك في ضوء استمرار تنفيذ برنامج الإصلاح الاقتصادي، والمرونة النسبية للاقتصاد الكلي رغم تصاعد التوترات الجيوسياسية الإقليمية.
هل يعني رفع تصنيف مصر قريبًا؟
عادة ما تقوم مؤسسات التصنيف الائتماني بمراجعتين أو مراجعة وحيدة خلال العام لتصنيف الدول التي تغطيها، أو إجراء تحديثات استثنائية حسب المستجدات.
وبحسب الموقع الإلكتروني لوكالة “ستاندر آند بورز”، فإن المراجعة التالية لمصر ستكون يوم 10 أكتوبر 2026.
بينما “موديز” أجرت مراجعة في أبريل، فمن المحتمل إجراء مراجعة جديدة خلال الربع الأخير في العام، حيث تُعد من بين الوكالات الثلاث صاحبة النظرة المستقبلية الإيجابية حاليًا، وهو ما يجعل أي تحسن في المؤشرات الائتمانية والمالية خلال الفترة المقبلة عاملًا قد يدعم إمكانية رفع التصنيف.
أما “فيتش” فلم تجر مراجعات منذ أكتوبر 2025، ولم تدرج مصر ضمن جدول المراجعات السيادية المنشور للوكالة لعام 2026، فيما كان آخر إجراء لها بشأن مصر في أكتوبر 2025، عندما أبقت التصنيف عند “B” مع نظرة مستقبلية مستقرة.
ومع ذلك تشير الوكالة إلى أن جداول المراجعات الحالية تُحدَّث باستمرار، وبالتالي لا ينبغي التعامل مع الجدول كأنه نهائي طوال السنة.
عودة سريعة إلى الوراء
البنك المركزي لم يخالف غالبية التوقعات وأبقى أسعار الفائدة دون تغيير للمرة الرابعة على التوالي خلال 2026، عند 19.00% للإيداع و20.00% للإقراض و19.50% لسعر العملية الرئيسية.
وقال البنك المركزي في بيان له إن هذا القرار يأتي انعكاسا لتقييم اللجنة لآخر تطورات التضخم وتوقعاته منذ اجتماعها السابق، مشيرًا إلى توقع بدء تراجع التضخم تدريجيًا اعتبارًا من الربع الأول من عام 2027، ليتقارب مع المستوى المستهدف عند 7% (± 2 نقطة مئوية) خلال النصف الثاني من عام 2027.
هل هناك شيء آخر؟
نعم! «كيميت FOCAL» هي نشرة أسبوعية تصدر صباح يوم الأحد، تضع موضوعًا واحدًا في بؤرة التركيز، وتقدّم حوله تحليلًا مبسطًا ومعلومات وبيانات تساعد القارئ على فهم الصورة كاملة.
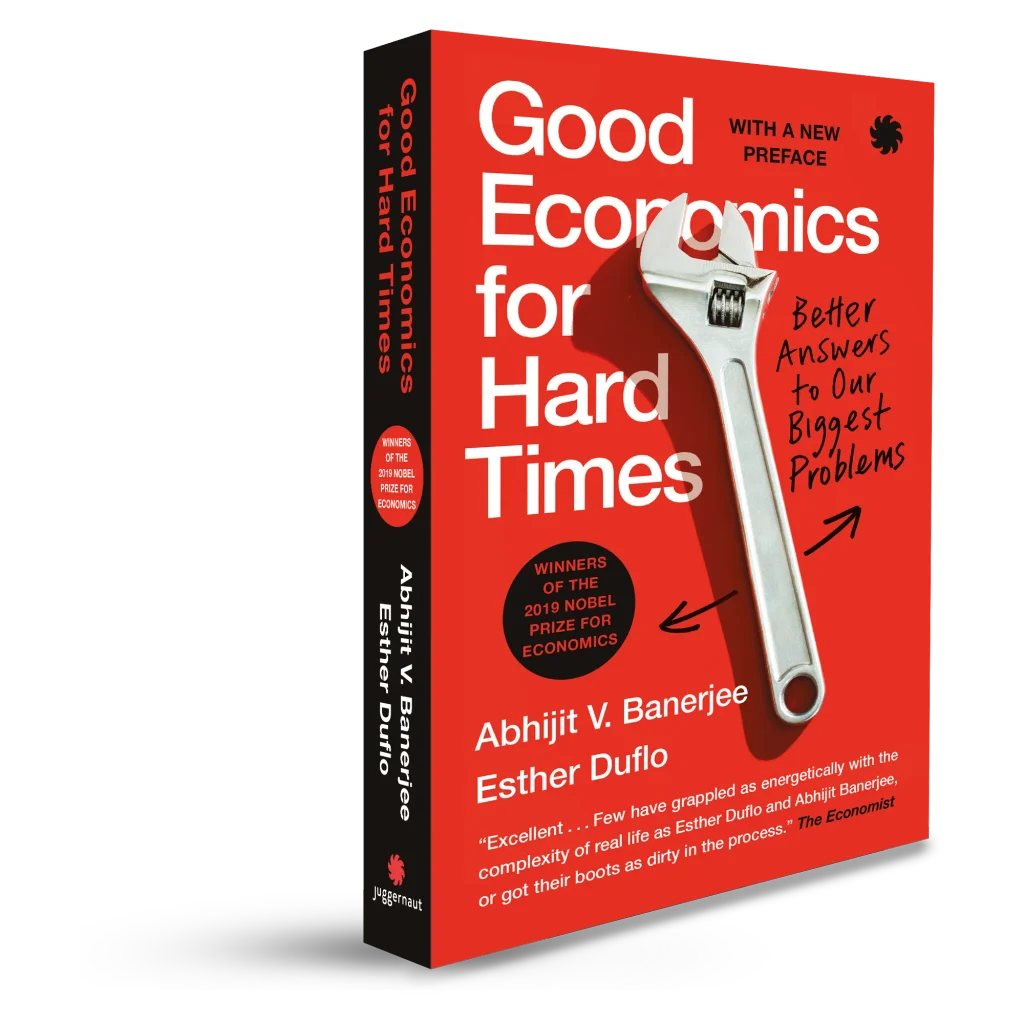
أخيرًا، ندعوكم هذا الأسبوع لقراءة كتاب “Good Economics for Hard Times: Better Answers to Our Biggest Problems“، للمؤلفين أبانير بانيرجي وإستر دوفلو، الحائزين على جائزة نوبل في العلوم الاقتصادية.
ويتناول الكتاب بأسلوب تحليلي عميق القضايا الاقتصادية والاجتماعية الملحة في عصرنا، مثل الهجرة، والتفاوت الاقتصادي، وتداعيات العولمة والتجارة الحرة على الأسواق الناشئة.
كما يقدم الكتاب إجابات عملية مبنية على الأدلة التجريبية والاقتصاد الجزئي للتعامل مع التحديات الاقتصادية الصعبة التي تواجه السياسات العامة حول العالم.